Domain qualitaetshaus.de kaufen?
Wir ziehen mit dem Projekt
qualitaetshaus.de um.
Sind Sie am Kauf der Domain
qualitaetshaus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qualitaetshaus.de kaufen?
Für welche Rückstellungen besteht eine Passivierungspflicht?
Für welche Rückstellungen besteht eine Passivierungspflicht? Eine Passivierungspflicht besteht für Rückstellungen, die am Bilanzstichtag wahrscheinlich sind und deren Höhe verlässlich geschätzt werden kann. Typische Beispiele sind Rückstellungen für Garantieansprüche, drohende Verluste aus schwebenden Geschäften oder für Umweltschäden. Rückstellungen für zukünftige Aufwendungen, die nicht wahrscheinlich sind oder nicht verlässlich geschätzt werden können, müssen hingegen nicht passiviert werden. Es ist wichtig, dass Unternehmen die Kriterien für eine Passivierungspflicht genau prüfen und entsprechend in ihrer Bilanz berücksichtigen. **
Was ist die Passivierungspflicht?
Die Passivierungspflicht ist eine gesetzliche Verpflichtung für Unternehmen, bestimmte Verbindlichkeiten in ihrer Bilanz zu passivieren. Das bedeutet, dass diese Verbindlichkeiten als Rückstellungen oder Verbindlichkeiten ausgewiesen werden müssen, um eine realistische Darstellung der finanziellen Verhältnisse des Unternehmens zu gewährleisten. Die Passivierungspflicht dient dazu, potenzielle Risiken und Verpflichtungen transparent zu machen und sicherzustellen, dass das Unternehmen über ausreichende finanzielle Mittel verfügt, um diese Verbindlichkeiten zu erfüllen. Durch die Passivierungspflicht sollen Investoren, Gläubiger und andere Interessengruppen über die finanzielle Stabilität und Verlässlichkeit des Unternehmens informiert werden. Verstöße gegen die Passivierungspflicht können zu rechtlichen Konsequenzen führen und das Vertrauen in die Finanzberichterstattung des Unternehmens beeinträchtigen. **
Ähnliche Suchbegriffe für Rückstellungen Passivierungspflicht
Top-Angebote
Produkte zum Begriff Rückstellungen Passivierungspflicht:
-
Hedue Feuchtigkeitsmessgerät Holz u. Baustoffe (C036)Einleitung Feuchtigkeitsmessgerät Hygrometer C036 Eigenschaften • 2 Betriebsarten\n• Nadelmodus (Leitfähigkeitsmessung)\n• Zerstörungsfreier Suchermodus (kapazitive Messung)\n• Materialfeuchte wird in Prozent angezeigt\n• LED-Anzeige mit Ampelfarben (grün = trocken; gelb = Grenzwertbereich; rot = Grenzwert überschritten)\n• Grenzwerte der Farben sind materialgerecht frei einstellbar\n• Hold-Funktion ermöglicht das Festhalten des maximalen Messwertes\n• Eignet sich durch den Suchermodus zur Kontrolle von großen Flächen (z. B. Estriche)\n• Für sekundenschnelle Feuchtigkeitsmessungen in Holz und Baustoffen Lieferumfang • Im Kunststoffkoffer mit Einstechnadeln und 4 Micro-Batterien AAA/LR03 (C036)186,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festool Stichsägeblatt Baustoffe HM 75/4,5 - 204343für PS 300, PSB 300, PS 400, PSC 400, PSBC 400, PSB 400, PS 420, PSB 420, PSC 420, PSBC 420 Hartmetall, gestückte Zähne für abrasive Werkstoffe Mit Hartmetall bestückt für höchste Standzeiten auch bei abrasiven Materialien BUILDING MATERIALS Abrasive Materials. Für gips- und zementgebundene Span- und Faserplatten17,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Passivierungspflicht?
Was versteht man unter Passivierungspflicht? Die Passivierungspflicht ist eine gesetzliche Verpflichtung für Unternehmen, bestimmte Rückstellungen für drohende Verluste oder Verbindlichkeiten zu bilden. Diese Rückstellungen dienen dazu, mögliche Verluste oder Verbindlichkeiten in der Zukunft abzudecken und die finanzielle Stabilität des Unternehmens zu gewährleisten. Die Passivierungspflicht ist in verschiedenen Rechnungslegungsstandards wie beispielsweise dem HGB oder IFRS geregelt und dient der transparenten Darstellung der finanziellen Situation eines Unternehmens. Unternehmen müssen sicherstellen, dass sie alle erforderlichen Rückstellungen gemäß den gesetzlichen Vorgaben bilden, um mögliche Risiken angemessen zu berücksichtigen. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Top-Angebote
Produkte zum Begriff Rückstellungen Passivierungspflicht:
-
Melissa & Doug HausbauBausatz - Aus Holz 51 Teile in der Packung, Thema: Gebäude, geeignet ab 3 Jahren Möchten Ihre Kinder bei ihren Aktivitäten der realen Welt näher kommen? Der Bausatz von Spin Master ist ein ideales Instrument zur Entwicklung von Kreativität und Feinmotorik. Mit dieser Aktivität wer41,01 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
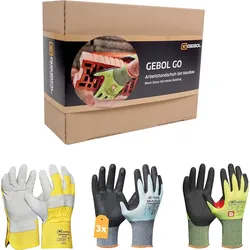
Gebol GO Arbeitshandschuh-Set HAUSBAUGEBOL GO Arbeitshandschuh-Set Hausbau Mit diesem Arbeitshandschuh-Set sind Bauherren bestens ausgestattet, um ihr Hausbauprojekt oder Renovierungsarbeiten erfolgreich durchzuführen. Das Set enthält fünf Paar Handschuhe in drei unterschiedlichen Ausführungen, die speziell für verschiedene Aufgaben im Baugewerbe entwickelt wurden:Das erste Paar Schutzhandschuhe ist aus robustem Echtleder gefertigt und eignet sich für grobe Arbeiten, wie das Hantieren mit Baueisen.Das zweite Paar Schutzhandschuhe ist aus schnittfestem Material hergestellt und bietet einen hervorragenden Schutz vor scharfen oder spitzen Gegenständen wie Blech, Glas oder Werkzeugen wie Cutter.Das Set enthält drei weitere Paar Touch-Arbeitshandschuhe, die aus atmungsaktivem Material gefertigt werden und einen hohen Tragekomfort bieten, insbesondere bei warmen Temperaturen oder bei anstrengenden Arbeiten. Beschreibung der einzelnen Artikel: Handschuhe „Worker Pro“Material 100% Baumwolle Rindsvolllederschützt vor/gegenSchmutzMechanische Risiken gemEN 388 Leistungsstufen Handschuhe „Master Cut C Plus“Material 44% Polyester,30% HPPE,13% Nylon,11%Metallfaser,2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen Handschuhe „Multi Flex Cool&Touch“Material 98% Nylon2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hedue Feuchtigkeitsmessgerät Holz u. Baustoffe (C036)Einleitung Feuchtigkeitsmessgerät Hygrometer C036 Eigenschaften • 2 Betriebsarten\n• Nadelmodus (Leitfähigkeitsmessung)\n• Zerstörungsfreier Suchermodus (kapazitive Messung)\n• Materialfeuchte wird in Prozent angezeigt\n• LED-Anzeige mit Ampelfarben (grün = trocken; gelb = Grenzwertbereich; rot = Grenzwert überschritten)\n• Grenzwerte der Farben sind materialgerecht frei einstellbar\n• Hold-Funktion ermöglicht das Festhalten des maximalen Messwertes\n• Eignet sich durch den Suchermodus zur Kontrolle von großen Flächen (z. B. Estriche)\n• Für sekundenschnelle Feuchtigkeitsmessungen in Holz und Baustoffen Lieferumfang • Im Kunststoffkoffer mit Einstechnadeln und 4 Micro-Batterien AAA/LR03 (C036)186,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festool Stichsägeblatt Baustoffe HM 75/4,5 - 204343für PS 300, PSB 300, PS 400, PSC 400, PSBC 400, PSB 400, PS 420, PSB 420, PSC 420, PSBC 420 Hartmetall, gestückte Zähne für abrasive Werkstoffe Mit Hartmetall bestückt für höchste Standzeiten auch bei abrasiven Materialien BUILDING MATERIALS Abrasive Materials. Für gips- und zementgebundene Span- und Faserplatten17,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Für welche Rückstellungen besteht eine Passivierungspflicht?
Für welche Rückstellungen besteht eine Passivierungspflicht? Eine Passivierungspflicht besteht für Rückstellungen, die am Bilanzstichtag wahrscheinlich sind und deren Höhe verlässlich geschätzt werden kann. Typische Beispiele sind Rückstellungen für Garantieansprüche, drohende Verluste aus schwebenden Geschäften oder für Umweltschäden. Rückstellungen für zukünftige Aufwendungen, die nicht wahrscheinlich sind oder nicht verlässlich geschätzt werden können, müssen hingegen nicht passiviert werden. Es ist wichtig, dass Unternehmen die Kriterien für eine Passivierungspflicht genau prüfen und entsprechend in ihrer Bilanz berücksichtigen. **
-
Was ist die Passivierungspflicht?
Die Passivierungspflicht ist eine gesetzliche Verpflichtung für Unternehmen, bestimmte Verbindlichkeiten in ihrer Bilanz zu passivieren. Das bedeutet, dass diese Verbindlichkeiten als Rückstellungen oder Verbindlichkeiten ausgewiesen werden müssen, um eine realistische Darstellung der finanziellen Verhältnisse des Unternehmens zu gewährleisten. Die Passivierungspflicht dient dazu, potenzielle Risiken und Verpflichtungen transparent zu machen und sicherzustellen, dass das Unternehmen über ausreichende finanzielle Mittel verfügt, um diese Verbindlichkeiten zu erfüllen. Durch die Passivierungspflicht sollen Investoren, Gläubiger und andere Interessengruppen über die finanzielle Stabilität und Verlässlichkeit des Unternehmens informiert werden. Verstöße gegen die Passivierungspflicht können zu rechtlichen Konsequenzen führen und das Vertrauen in die Finanzberichterstattung des Unternehmens beeinträchtigen. **
-
Was versteht man unter Passivierungspflicht?
Was versteht man unter Passivierungspflicht? Die Passivierungspflicht ist eine gesetzliche Verpflichtung für Unternehmen, bestimmte Rückstellungen für drohende Verluste oder Verbindlichkeiten zu bilden. Diese Rückstellungen dienen dazu, mögliche Verluste oder Verbindlichkeiten in der Zukunft abzudecken und die finanzielle Stabilität des Unternehmens zu gewährleisten. Die Passivierungspflicht ist in verschiedenen Rechnungslegungsstandards wie beispielsweise dem HGB oder IFRS geregelt und dient der transparenten Darstellung der finanziellen Situation eines Unternehmens. Unternehmen müssen sicherstellen, dass sie alle erforderlichen Rückstellungen gemäß den gesetzlichen Vorgaben bilden, um mögliche Risiken angemessen zu berücksichtigen. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Ähnliche Suchbegriffe für Rückstellungen Passivierungspflicht
-
HTI-Line Paravent ArchitekturStilvolles Wohnambiente für Ihr zu Hause! Der Paravent Cottage! Die Motive zeigen alle eine außergewöhnliche Architektur und strahlen eine angenehme Ruhe und Entspannung aus. Diese Spanische Wand ist beidseitig mit dem Motiv einer zugewachsenen, schon lan64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.